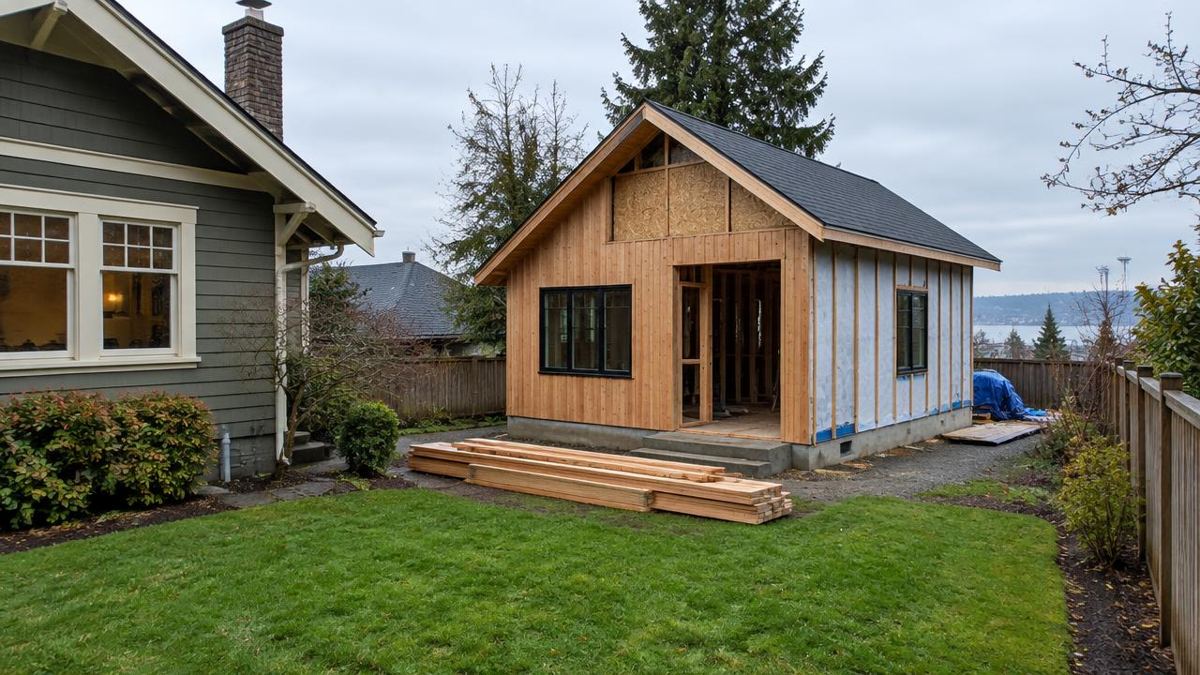
简要回答:若您已持有低利率固定房贷且拥有充足净值,房屋净值信用额度(HELOC)可让您按DADU建造需求分批借款,无需替换原有首贷。该方案采用浮动利率并以房产作为担保,因此在开始设计前,请根据自身数据与套现再融资及装修贷款进行综合对比。
独立附属住宅单元(DADU,西雅图多称后院小屋)是业主扩充家庭空间或获取租金收入的常见方式。融资问题通常归结为两种选择:利用既有房产净值借款,或置换更高额度的房贷。本指南针对西雅图业主解析这一选择,并探讨影响贷款额度与时机的许可审批等关键因素。
我的西雅图地块能否建造DADU?
RCW 36.70A.681为覆盖辖区及城市增长区内地块制定了附属住宅单元(ADU)要求,包括对业主自住限制的规定。西雅图市SDCI ADU页面规定每宗地产最多只能有两套ADU单元,且ADU必须符合分区、密度、建筑及其他适用法规。地方许可并不等同于贷款资质。需由设计师确认您地块的拟建单元及许可路径。
查阅最新房利美(Fannie Mae)ADU资质页面及贷款机构适用的《销售指南》。该页面明确指出,根据所述融资政策,含有多套ADU的房产不符合条件。其HomeStyle装修贷款常见问题讨论的是新增符合资质的ADU,而非为所有地方许可的配置提供无限制融资。在申请前务必获取关于适用产品、房产分类及现行规则的书面确认。
后院住宅单元(DADU)的房屋净值信贷额度(HELOC)与套现再融资对比
两种方案均利用房屋净值。区别在于对现有第一抵押贷款的处理方式。
| HELOC | 套现再融资 | |
|---|---|---|
| 您的第一抵押贷款 | 保持原利率不变 | 被新的更大额度贷款替代(按当前利率) |
| 资金获取方式 | 信用额度(随工程进度分批支取) | 一次性结清费用 |
| 利率 | 通常为浮动利率 | 固定或可调利率(结账时选择) |
| 建造期间的利息成本 | 仅按已提取金额计息(条款各异) | 从第一天起按全新全额余额计息 |
| 最适合 | 拥有低利率第一抵押贷款且资产净值稳固的业主 | 当前利率接近或高于现行利率的业主 |
请使用当前书面报价获取实际贷款产品信息。全国购房贷款平均值不等同于HELOC或套现贷款报价。对于拥有低固定利率第一抵押贷款的业主,需比较全额重新定价成本与增设单独留置权的成本,包括费用和还款变化。
与自身数据对比的简易方法
使用声明余额和利率计算年化单利进行比较,然后向贷款机构获取实际分期还款计划和提取时间表。对于HELOC,请使用平均提取余额并考虑利率变动因素。需单独比较费用和每月本金利息还款额;单利估算并非实际首年贷款利息。
假设性年化单利示例(非实际首年利息):$600,000 × 7.3% = $43,800;现有$400,000 × 3.0% = $12,000;差额为$31,800.。假设HELOC额度$200,000按恒定8.5%利率全额提取,将产生$17,000年化利息。若平均提取余额为$100,000,则产生$8,500.。实际利息取决于每日余额、提取时间、浮动利率、本金摊销及费用。所示利率均为假设,非现行报价。
| 假设还款案例 | 月供金额 | 未包含项目 |
|---|---|---|
| 现有400,000美元贷款,利率3%,假设剩余30年 | 本金加利息约1,686美元 | 税款、保险费及杂费 |
| 置换600,000美元贷款,利率7.3%,新期限30年 | 本金加利息约4,113美元 | 税款、保险费及成交成本 |
| 200,000美元HELOC贷款,利率8.5%,假设仅付利息的提取条款 | 除第一抵押贷款外另需约1,417,美元 | 本金偿还及手续费 |
| 相同HELOC贷款按10年分期偿还,固定利率8.5% | 除第一抵押贷款外另需约2,480,美元 | 利率上浮、税款、保险费及杂费 |
这些取整后的还款额基于声明假设展示还款跃升情况,非当前报价。现有贷款剩余期限可能不同。请获取实际贷款机构还款计划表,勿将单利与全额本息还款简单对比。
我能借多少?何时可借?
HELOC额度由贷款机构设定,通常以最高综合贷款价值比(即第一抵押贷款加信用额度除以评估价值)为限。请向每家贷款机构咨询其最高综合LTV、利率指数与利差、提款期、还款期及最低提款金额或年费。由于HELOC基于当前房产价值而非DADU建成后价值,若您的资产净值有限,可能无法覆盖全部项目费用。此种情况下,请比较针对完工后价值的装修贷款或建筑贷款。
资金安排需配合项目进度。设计与许可审批通常先于重大施工支出,因此前几个月可能无需大额提款。请建筑商提供与工程节点挂钩的付款计划,并为设计变更及现场突发情况(如公用设施升级或树木保护要求)预留应急准备金。
税款、保险费及房产价值
利息抵扣。对于符合条件的个人住房贷款,IRS Publication 936详细说明了分项扣除、有担保的合格住房、资金用途及债务限额等问题。建造ADU(附属住宅单元)不会自动使所有HELOC(房屋净值信贷额度)利息均可抵扣。出租ADU或混合自住/出租用途时,需根据适用的租赁规则分配融资和费用;参见Publication 527。请税务专业人士确定税务处理方式,避免重复扣除同一笔费用。
房产税。新建部分将计入评估价值。金县评估员(King County Assessor)会对新建部分进行估值,因此税单将反映新增结构;King County Assessor解释了该流程。
保险。施工前需通知保险公司。施工期间可能需要建筑风险保险,DADU(独立附属住宅单元)入住后需更新保单或添加房东附加条款。
DADU融资清单
- 确认当前SDCI法规允许在您的地块上建造DADU。
- 获取包含应急预算的初步设计和建造商报价。
- 从至少两家贷款机构收集HELOC和现金再融资的书面条款。
- 按当前利率和更高利率分别计算首年及整个项目周期的利息。
- 若房产净值无法覆盖项目成本,咨询装修贷款选项。
- 在工程开始前安排好保险。
为DADU(独立附属居住单元)融资时要避免的错误
在融资确认前就签署施工合同。如果贷款未获批,建筑商定金很难追回。应先获得书面贷款预批并确认提款流程。
按精确预算借款。独立单元常会暴露出额外成本,如场地施工、侧边下水道或水管升级、电力服务容量或树木保护等。应在可动用资金中预留应急款项。
忽略浮动利率风险。当指数上升时,HELOC(房屋净值信贷额度)还款额可能增加。需核查利差、利率上限,以及提款期结束转入还款期后的条款;部分信贷额度会转为本息同还模式,金额将远高于仅付利息阶段。
假设租金从第一天起就能覆盖贷款。审批和施工可能耗时数月,期间单元无法产生收益。需确保预算能承担该阶段的还款压力。
忘记考虑未来出售情况。若计划几年内出售,应了解HELOC或第二留置权在交割时如何清偿,并妥善保存许可证、最终验收记录和质保文件。买家及其贷款方会要求查验这些材料。
常见问题
HELOC是支付ADU(附属居住单元)费用的好方式吗?
通常适合保留低利率首贷且拥有足够净值的业主。代价是需承担浮动利率和房屋留置权,因此要测试更高利率下的还款能力。
能否用未来租金收入作为贷款资质?
部分贷款项目允许在特定条件下有限计入ADU租金收入。需向贷款机构咨询对您所申请贷款类型中ADU收入的认定方式。
使用HELOC前是否需要先取得许可证?
HELOC通常以您当前住房为基础,因此贷款方可能不要求提供许可即可开通。翻新和建筑贷款通常需要规划方案、承包商报价和施工许可。
西雅图是否要求业主必须居住在该物业内?
华盛顿州法律(RCW 36.70A.681)禁止城市对覆盖区域的ADU提出业主自住要求。请向SDCI核实当前是否存在例外情况。
资料来源与延伸阅读
以下官方来源解释了本文讨论的法律、税务、许可和融资要点。规则适用于特定交易且可能变更,行动前请确认适用要求。除非注明日期来源,否则数字示例均为说明性质。
- RCW 36.70A.681 — 附属居住单元
- 西雅图SDCI — 附属居住单元
- IRS Publication 936 — 住房抵押贷款利息抵扣
- 金县评估办公室
- CFPB — 关于房屋净值信贷额度您需要了解的内容
- Fannie Mae — ADU物业资格(请向贷款方核实适用的现行《销售指南》)
- Fannie Mae — HomeStyle翻新贷款常见问题
- IRS Publication 527 — 住宅租赁物业
考虑在买卖房产前增建DADU?
请与团队讨论您的物业情况和目标。联系Maggie Real Estate Group。继续前请确认任何经纪服务范围;贷款、工程和税务决策应咨询相关资质专业人士。
相关指南
关于作者
Maggie Sun, Managing Broker作为Maggie Real Estate Group负责人,为西雅图及东区(Eastside)的中英文客户提供买卖房服务。本指南仅为一般信息,不构成法律、税务或贷款建议;请根据个人情况咨询华盛顿州房地产律师、注册会计师或持牌贷款专员。
最后更新:2026年11月。